
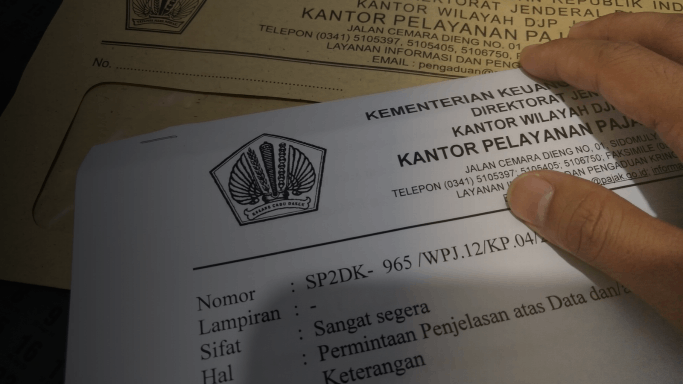
Sistem Inti Administrasi Perpajakan atau Coretax mengubah pengawasan Direktorat Jenderal Pajak (DJP) dari pemeriksaan manual secara parsial menjadi pengawasan berbasis integrasi data. Salah satu instrumen yang digunakan DJP untuk menguji kepatuhan material wajib pajak adalah surat permintaan penjelasan atas data dan/atau keterangan (SP2DK).
SP2DK pada dasarnya berfungsi sebagai sarana klarifikasi dan pembinaan. Melalui mekanisme ini, wajib pajak dapat menjelaskan data yang dipersoalkan dan memperbaiki kekeliruan pemenuhan kewajiban perpajakan sebelum perkara berlanjut ke tahap penegakan hukum. Namun dalam praktiknya, penyelesaian SP2DK dapat menjadi kendala ketika wajib pajak harus membetulkan surat pemberitahuan (SPT) untuk membayar kekurangan pajak.
Kendala muncul ketika data dalam SP2DK yang dihasilkan Coretax disajikan secara agregat atau dalam bentuk gabungan. Temuan sistem berdasarkan kode exposure tertentu tidak selalu sejalan dengan format SPT yang mensyaratkan pelaporan secara terperinci berdasarkan transaksi. Perbedaan ini menyulitkan wajib pajak dalam menelusuri sumber selisih dan menentukan pembetulan yang tepat.
Kerangka Pengawasan
Pengawasan kepatuhan wajib pajak diatur dalam Peraturan Menteri Keuangan Nomor 111 Tahun 2025 (PMK 111/2025) dan petunjuk teknisnya dalam Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 (SE-8/PJ/2026). Berlaku sejak 15 Juli 2026, SE-8/PJ/2026 mencabut dan menggantikan sejumlah ketentuan sebelumnya, termasuk SE-05/PJ/2022, untuk menyesuaikan proses pengawasan dengan sistem Coretax.
DJP membagi pengawasan kepatuhan menjadi tiga kelompok. Pertama, pengawasan terhadap wajib pajak terdaftar melalui permintaan penjelasan atas data dan/atau keterangan (P2DK), surat imbauan, dan surat teguran. Kedua, pengawasan terhadap wajib pajak yang belum terdaftar melalui kegiatan ekstensifikasi untuk menguji pemenuhan persyaratan subjektif dan objektif. Ketiga, pengawasan wilayah melalui kegiatan pengumpulan data (KPD), yang meliputi KPD berbasis kewilayahan, KPD analisis, serta KPD non-tugas dan fungsi.
Pengawasan terhadap wajib pajak terdaftar dilakukan melalui penelitian kepatuhan material (PKM), yang bertujuan menilai pemenuhan kewajiban perpajakan. SE-8/PJ/2026 membagi penelitian ini menjadi tiga jenis berdasarkan cakupan dan kedalaman analisis.
Penelitian komprehensif mencakup seluruh jenis pajak dengan analisis atas proses bisnis, laporan keuangan, dan transfer pricing untuk tahun pajak sebelum tahun berjalan. Penelitian sederhana mencakup satu atau beberapa jenis pajak dengan analisis yang lebih terbatas. Sementara itu, penelitian otomatis dilakukan oleh Coretax terhadap data konkret dan dapat mempercepat penerbitan SP2DK hingga satu hari kerja.
Perencanaan pengawasan dikoordinasikan secara terpusat oleh Komite Kepatuhan Wajib Pajak, yang berwenang menetapkan daftar prioritas pengawasan (DPP) setiap tahun.
Mekanisme SP2DK dan BAP2DK
Jika PKM menemukan anomali atau indikasi ketidakpatuhan, kepala kantor pelayanan pajak (KPP) melalui account representative (AR) dapat menerbitkan SP2DK. Surat tersebut disampaikan melalui akun Coretax wajib pajak, surat elektronik, faksimile, pos, atau secara langsung.
Wajib pajak harus menyampaikan tanggapan dalam waktu 14 hari kalender. Jangka waktu tersebut dapat diperpanjang paling lama 7 hari kalender, dengan syarat wajib pajak menyampaikan pemberitahuan tertulis sebelum tenggat awal berakhir.
Proses klarifikasi dan penelaahan data antara wajib pajak dan DJP didokumentasikan dalam berita acara pelaksanaan permintaan penjelasan atas data dan/atau keterangan (BAP2DK), yang sebelumnya dikenal sebagai berita acara permintaan keterangan (BAPK).
BAP2DK memuat kesimpulan mengenai validitas data dan rekomendasi tindak lanjut. Hasilnya dapat berupa penutupan kasus tanpa koreksi, rekomendasi pembetulan SPT, atau usulan pemeriksaan pajak maupun pemeriksaan bukti permulaan jika ditemukan indikasi tindak pidana.
Apabila hasil klarifikasi mengarah pada pembetulan SPT, wajib pajak perlu menindaklanjuti temuan tersebut melalui mekanisme pembetulan sesuai ketentuan perpajakan. Hal ini menjadi persoalan ketika data dalam SP2DK tidak disertai rincian transaksi yang memadai untuk mengidentifikasi dan menghitung kekurangan pajak secara tepat.
Hak Pembetulan SPT
Dasar hukum pembetulan SPT terdapat dalam Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana telah beberapa kali diubah, terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja menjadi Undang-Undang (UU KUP).
Pasal 8 ayat (1) UU KUP memberikan hak kepada wajib pajak untuk membetulkan SPT yang telah disampaikan atas kemauan sendiri melalui pernyataan tertulis, sepanjang DJP belum mulai melakukan tindakan pemeriksaan. Ketentuan ini merupakan bagian dari penerapan sistem self-assessment, yang memberikan tanggung jawab kepada wajib pajak untuk menghitung, membayar, dan melaporkan pajaknya.
Pembetulan SPT yang menyebabkan jumlah pajak terutang bertambah dapat menimbulkan sanksi administrasi berupa bunga. Ketentuan ini diatur dalam Pasal 8 ayat (2) dan ayat (2a) UU KUP.
Tarif bunga ditetapkan oleh menteri keuangan setiap bulan dan tidak menggunakan satu tarif tetap. Perhitungannya mengacu pada suku bunga acuan yang ditambah persentase pengali (uplift factor) sesuai ketentuan untuk pembetulan SPT, kemudian dibagi 12 dan dikalikan dengan jumlah bulan keterlambatan.
Penghitungan bunga dilakukan sejak berakhirnya batas waktu penyampaian SPT tahunan atau sejak jatuh tempo pembayaran untuk SPT masa hingga tanggal pembayaran kekurangan pajak. Jangka waktu pengenaan sanksi dibatasi paling lama 24 bulan.
Perbedaan Penyelesaian
Perbedaan mekanisme penyelesaian antara pemeriksaan pajak dan pengawasan melalui SP2DK menimbulkan beban administratif yang berbeda bagi wajib pajak. Keduanya bertujuan menguji kepatuhan dan mengamankan penerimaan negara, tetapi memiliki mekanisme penyelesaian yang tidak sama.
Penyelesaian melalui SKP
Pemeriksaan pajak merupakan serangkaian kegiatan untuk mencari, menghimpun, dan mengolah data serta bukti secara objektif dan profesional sesuai standar pemeriksaan. Proses ini dapat berakhir dengan penerbitan surat ketetapan pajak (SKP), berupa surat ketetapan pajak kurang bayar (SKPKB), surat ketetapan pajak nihil (SKPN), atau surat ketetapan pajak lebih bayar (SKPLB).
Melalui SKP, DJP menetapkan jumlah pajak yang masih harus dibayar atau status kelebihan pembayaran pajak. Jika diterbitkan SKPKB, wajib pajak dapat melunasi kewajibannya berdasarkan ketetapan tersebut melalui kode billing yang sesuai.
Mekanisme ini tidak dengan sendirinya mengharuskan wajib pajak membetulkan SPT untuk masa atau tahun pajak yang telah diperiksa. SKP menjadi dasar penetapan kewajiban pajak, sedangkan SPT yang telah disampaikan tetap menjadi arsip pelaporan untuk periode tersebut.
Jika hasil pemeriksaan mengubah jumlah kompensasi kerugian fiskal atau kelebihan pembayaran pajak pertambahan nilai (PPN), perubahan tersebut perlu diperhitungkan dalam pelaporan pajak berikutnya sesuai ketentuan yang berlaku.
Penyelesaian melalui Pembetulan SPT setelah SP2DK
SP2DK merupakan instrumen pengawasan, bukan surat ketetapan pajak. Karena itu, account representative tidak dapat menggunakan SP2DK sebagai dasar penerbitan ketetapan pajak. Jika hasil klarifikasi menunjukkan adanya kekurangan pembayaran pajak dan wajib pajak menyepakati tindak lanjut berupa pembetulan, wajib pajak perlu menyelesaikannya melalui mekanisme yang sesuai dengan ketentuan perpajakan.
Pembetulan SPT dapat menambah beban administratif bagi bagian pajak dan akuntansi perusahaan. Wajib pajak perlu menelusuri kembali transaksi pada periode sebelumnya, termasuk data pembukuan yang telah ditutup. Jika pembetulan SPT tahunan memengaruhi laporan keuangan periode sebelumnya, perusahaan perlu menilai dampaknya terhadap saldo laba ditahan dan menentukan apakah penyajian kembali laporan keuangan diperlukan berdasarkan standar akuntansi yang berlaku.
Pembetulan SPT masa PPN juga dapat memengaruhi jumlah lebih bayar yang dikompensasikan ke masa berikutnya. Perubahan saldo kompensasi berpotensi mengharuskan penyesuaian pada SPT masa-masa berikutnya agar data pelaporan tetap konsisten.
Beban administratif semakin besar ketika temuan dalam SP2DK hanya disajikan sebagai angka agregat. SPT dirancang untuk mencatat transaksi secara terperinci, sedangkan data dalam SP2DK dapat berupa selisih total tanpa rincian transaksi yang mendasarinya. Akibatnya, wajib pajak perlu mengidentifikasi transaksi terkait, memeriksa dokumen pendukung, dan menghitung kembali jumlah yang harus dilaporkan.
| Dimensi | Pemeriksaan Pajak melalui SKP | Pengawasan melalui SP2DK |
| Produk yang dihasilkan | SKPKB, SKPN, atau SKPLB, sesuai hasil pemeriksaan | SP2DK dan dokumentasi hasil klarifikasi dalam BAP2DK |
| Mekanisme penyelesaian | Pemenuhan kewajiban berdasarkan ketetapan pajak | Klarifikasi dan tindak lanjut sesuai hasil pembahasan |
| Pelaporan historis | SPT yang telah disampaikan tidak otomatis berubah | Pembetulan SPT diperlukan jika dipilih atau diwajibkan sesuai ketentuan yang berlaku |
| Dampak pada kompensasi | Perubahan mengikuti hasil ketetapan dan ketentuan terkait | Pembetulan dapat memengaruhi saldo kompensasi pada masa berikutnya |
| Beban administratif | Berfokus pada pemenuhan ketetapan dan tindak lanjutnya | Dapat meningkat jika wajib pajak harus merekonstruksi transaksi untuk mendukung pembetulan |
Temuan Agregat dan Kode Exposure
Pengawasan berbasis data melalui Coretax mengandalkan integrasi dan pencocokan data dari berbagai sumber, termasuk ILAP (instansi, lembaga, asosiasi, pihak lain), perbankan, dokumen kepabeanan, dan laporan pihak ketiga.
Sistem, seperti compliance risk management (CRM) dan Approweb (Aplikasi Profil Berbasis Web) mengolah data tersebut untuk mengidentifikasi potensi ketidakpatuhan. Hasil analisis dapat disajikan dalam bentuk kode exposure, seperti 2-1 dan 2-2.
Kendala muncul ketika SP2DK hanya mencantumkan nilai total temuan tanpa menyertakan rincian transaksi atau transaction log. Wajib pajak harus menelusuri sendiri transaksi yang menyebabkan selisih sebelum dapat menentukan tindak lanjut yang tepat.
Kode Exposure 2-1
Kode exposure 2-1 berkaitan dengan indikasi selisih pelaporan peredaran usaha atau omzet. Sistem Coretax dapat membandingkan total pendapatan bruto dalam SPT tahunan pajak penghasilan (PPh) badan dengan total DPP dalam SPT Masa PPN dari Januari hingga Desember.
Temuan dalam SP2DK dapat berupa selisih antara peredaran usaha yang dilaporkan dalam SPT Tahunan PPh badan dan total penyerahan yang dilaporkan dalam SPT masa PPN.
Selisih tersebut belum tentu menunjukkan adanya omzet yang belum dilaporkan. Perbedaan dapat timbul karena perbedaan periode pengakuan, karakteristik transaksi, atau perlakuan perpajakan. Karena itu, wajib pajak perlu menelusuri penyebab selisih sebelum menentukan apakah pembetulan diperlukan.
Jika ditemukan omzet yang belum dilaporkan, wajib pajak harus mengidentifikasi transaksi terkait dan menentukan perlakuan pajaknya. Pembetulan SPT masa PPN perlu didukung data transaksi yang sesuai, termasuk identitas pembeli jika dipersyaratkan, jenis barang atau jasa, tanggal transaksi, dan DPP. Penerbitan atau pembetulan faktur pajak juga harus mengikuti ketentuan yang berlaku.
Tanpa rincian transaksi dari DJP, perusahaan perlu menelusuri buku besar (general ledger) dan dokumen pendukung untuk menemukan sumber selisih. Proses ini dapat memerlukan waktu, terutama jika jumlah transaksi besar dan tenggat tanggapan SP2DK terbatas.
Kode Exposure 2-2
Kode exposure 2-2 berkaitan dengan indikasi kewajiban pemotongan atau pemungutan pajak yang belum dipenuhi. Sistem pengawasan dapat membandingkan beban dalam laporan laba rugi, seperti biaya gaji, jasa profesional, sewa, dan bunga, dengan DPP yang dilaporkan dalam SPT Masa PPh Pasal 21, Pasal 23, Pasal 4 ayat (2), dan Pasal 26.
Temuan SP2DK dapat menunjukkan adanya dugaan objek pemotongan PPh yang belum dipotong atau disetorkan.
Untuk menindaklanjuti temuan tersebut, wajib pajak perlu mengidentifikasi transaksi, jenis penghasilan, penerima penghasilan, dan ketentuan pemotongan pajak yang berlaku. Jika pembetulan diperlukan, pelaporan melalui sistem e-Bupot atau Coretax harus didukung bukti pemotongan yang memuat identitas penerima penghasilan dan informasi transaksi yang sesuai.
Apabila SP2DK hanya menyebutkan total biaya tanpa rincian transaksi, wajib pajak harus menelusuri data pembukuan dan dokumen pendukung untuk menentukan transaksi yang menjadi dasar temuan. Tanpa informasi yang cukup mengenai transaksi atau pihak yang terkait, proses klarifikasi dan pembetulan menjadi lebih sulit dan memerlukan waktu tambahan.
Kode Exposure 2-3
Kode exposure 2-3 menunjukkan ketidaksesuaian data perpajakan yang bersumber dari pihak ketiga. Sistem DJP dapat menemukan bukti pemotongan pajak atau faktur pajak masukan yang diterbitkan pihak lain menggunakan NPWP perusahaan, tetapi belum tercatat atau belum diklaim dalam SPT perusahaan.
Temuan ini umumnya berupa perbedaan nilai pajak masukan atau kredit pajak penghasilan. Perbedaan tersebut dapat terjadi akibat kesalahan administrasi pihak ketiga, misalnya kesalahan memasukkan NPWP sehingga dokumen perpajakan tercatat pada profil wajib pajak yang tidak sesuai.
Penyelesaian temuan ini dapat menyulitkan wajib pajak jika SP2DK tidak disertai rincian transaksi. Wajib pajak perlu mengidentifikasi pihak penerbit dokumen dan memastikan apakah transaksi tersebut benar-benar terjadi. Jika tidak ada hubungan transaksi dengan pihak penerbit, wajib pajak perlu meminta klarifikasi atau koreksi kepada pihak terkait. Namun, proses tersebut bergantung pada tindakan pihak ketiga yang berada di luar kendali langsung wajib pajak.
Ketidaksesuaian antara hasil analisis sistem DJP dan pencatatan akuntansi perusahaan juga dapat disebabkan oleh perbedaan waktu pengakuan pendapatan (timing difference) atau perbedaan klasifikasi pencatatan (classification difference) sesuai standar akuntansi keuangan (SAK).
Karena itu, temuan agregat dalam SP2DK perlu ditelusuri sebelum wajib pajak melakukan pembetulan SPT. Pembetulan tanpa dukungan data transaksi yang memadai berisiko menimbulkan ketidaksesuaian dalam pelaporan perpajakan dan akuntansi. Wajib pajak tidak seharusnya membuat transaksi fiktif atau data rekayasa hanya untuk memenuhi validasi sistem.
Perbedaan Skema Replace dan Delta
Penerapan Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 sejak 1 Oktober 2026 mengubah mekanisme pelaporan SPT pembetulan di Coretax. Peraturan ini menggantikan ketentuan sebelumnya dalam PER-11/PJ/2025 dan mengatur mekanisme pembetulan dengan pendekatan replace.
Dalam skema delta yang digunakan sebelumnya, SPT pembetulan mencatat perubahan nilai dari SPT yang telah disampaikan. Mekanisme ini dapat menimbulkan perbedaan perhitungan antara nilai perubahan dan posisi pajak sebenarnya, termasuk kondisi kurang bayar semu (pseudo-underpayment), ketika sistem menunjukkan kekurangan pembayaran meskipun posisi pajak secara keseluruhan masih lebih bayar.
Skema replace menggunakan pendekatan berbeda. SPT pembetulan terakhir menggantikan SPT sebelumnya sebagai dasar pelaporan untuk masa pajak terkait. Karena itu, SPT pembetulan harus memuat data transaksi dan perhitungan pajak secara lengkap dan benar.
Coretax kemudian menghitung kembali kewajiban pajak berdasarkan SPT pembetulan dan memperhitungkan setoran pajak yang telah dilakukan untuk masa pajak tersebut, termasuk pembayaran terkait SPT normal dan SPT pembetulan sebelumnya. Perhitungan juga memperhitungkan kelebihan pembayaran yang telah dikembalikan atau dikompensasikan sesuai ketentuan yang berlaku.
Risiko Pembetulan SPT Tanpa Rincian Transaksi
Penerapan skema replace perlu diperhatikan ketika wajib pajak menindaklanjuti temuan agregat dalam SP2DK. Setidaknya terdapat tiga risiko yang perlu dicermati.
1. Risiko Penolakan Validasi Sistem
Skema replace mengharuskan wajib pajak menyusun kembali data SPT secara lengkap. Jika wajib pajak memasukkan angka agregat tanpa rincian transaksi atau menggunakan identitas pihak ketiga yang tidak valid, sistem dapat menolak pelaporan.
Kondisi ini menyulitkan wajib pajak ketika SP2DK tidak memuat rincian yang cukup untuk mengidentifikasi transaksi yang menjadi dasar temuan. Oleh karena itu, wajib pajak perlu memperoleh informasi pendukung dan melakukan rekonsiliasi data sebelum mengajukan pembetulan.
2. Risiko terhadap Permohonan Restitusi
Pembetulan SPT juga perlu dicermati apabila wajib pajak sedang mengajukan restitusi. Ketentuan dalam PER-12/PJ/2026 mengenai pembetulan SPT pada masa pajak yang terkait dengan proses pengembalian kelebihan pembayaran perlu diperiksa sebelum pembetulan dilakukan.
Jika pembetulan memengaruhi permohonan restitusi yang sedang diproses, wajib pajak perlu memastikan konsekuensi hukumnya berdasarkan ketentuan yang berlaku. Langkah ini penting agar pembetulan untuk menindaklanjuti SP2DK tidak menimbulkan dampak yang tidak diperhitungkan terhadap proses pengembalian kelebihan pembayaran pajak.
3. Risiko perubahan saldo kompensasi dan arus kas
Dalam skema replace, pembetulan SPT dapat mengubah saldo kompensasi yang telah digunakan pada masa pajak berikutnya. Jika saldo lebih bayar sebelumnya berkurang, wajib pajak perlu menghitung kembali posisi pajak pada periode-periode terkait.
Perubahan tersebut dapat menimbulkan kekurangan pembayaran pada masa pajak berikutnya dan mengharuskan pembetulan SPT secara berurutan. Wajib pajak perlu merekonsiliasi saldo kompensasi dan menghitung dampaknya terhadap kewajiban pajak serta arus kas sebelum mengajukan pembetulan.
| Parameter | Skema Delta (PER-11/PJ/2025) | Skema Replace (PER-12/PJ/2026) |
| Prinsip pelaporan | SPT pembetulan mencatat perubahan dari SPT sebelumnya | SPT pembetulan menggantikan SPT sebelumnya |
| Perhitungan pajak | Perubahan dihitung berdasarkan selisih data | Perhitungan didasarkan pada keseluruhan data dalam SPT pembetulan |
| Risiko perhitungan | Dapat menimbulkan perbedaan antara nilai perubahan dan posisi pajak sebenarnya | Perubahan data dapat memengaruhi saldo pajak dan kompensasi pada periode terkait |
| Dampak terhadap restitusi | Bergantung pada ketentuan dan status permohonan | Perlu memperhatikan ketentuan pembetulan SPT selama proses restitusi |
| Penyelesaian temuan agregat SP2DK | Tetap memerlukan identifikasi data yang mendasari perubahan | Memerlukan rekonsiliasi data transaksi secara lengkap agar SPT pembetulan akurat |
Penanganan SP2DK
Perbedaan antara temuan agregat dalam SP2DK dan kebutuhan data terperinci untuk pembetulan SPT menuntut wajib pajak menerapkan strategi penanganan yang terukur. Langkah tersebut mencakup rekonsiliasi data, permintaan klarifikasi kepada DJP, penyusunan tanggapan berbasis bukti, serta evaluasi risiko sebelum melakukan pembetulan SPT di Coretax.
1. Rekonsiliasi dan Pemeriksaan Data Internal
Setelah menerima SP2DK, wajib pajak perlu segera memeriksa data yang menjadi dasar temuan. Batas waktu tanggapan adalah 14 hari kalender, sesuai ketentuan yang berlaku.
Bagian pajak perlu menyusun matriks rekonsiliasi yang membandingkan tiga sumber data, yaitu SPT tahunan, SPT masa terkait, dan buku besar. Rekonsiliasi ini bertujuan mengidentifikasi sumber selisih, termasuk perbedaan waktu pengakuan transaksi, perlakuan kurs mata uang, dan klasifikasi akuntansi.
Hasil rekonsiliasi menjadi dasar untuk menentukan apakah temuan menunjukkan ketidakpatuhan atau merupakan perbedaan pencatatan yang dapat dijelaskan.
2. Meminta Rincian Data Pendukung SP2DK
Jika SP2DK hanya memuat angka agregat, wajib pajak perlu meminta penjelasan tertulis kepada AR mengenai dasar temuan dan rincian transaksi yang mendasarinya.
Permintaan tersebut dapat mencakup kertas kerja analisis, sumber data, identitas pihak terkait, periode transaksi, serta metode penghitungan selisih. Informasi ini diperlukan agar wajib pajak dapat mencocokkan temuan DJP dengan catatan internal dan menentukan tindak lanjut yang tepat.
Jika rincian belum tersedia, wajib pajak perlu menyampaikan kendala tersebut secara tertulis dan meminta penjelasan lebih lanjut. Permintaan klarifikasi tidak dengan sendirinya menangguhkan tenggat tanggapan atau menghentikan proses pengawasan.
3. Menyusun Tanggapan Berdasarkan Bukti dan Ketentuan
Jika hasil rekonsiliasi menunjukkan bahwa selisih berasal dari perbedaan klasifikasi akuntansi atau waktu pengakuan transaksi, wajib pajak perlu menjelaskannya dalam tanggapan SP2DK dengan merujuk pada ketentuan perpajakan dan standar akuntansi yang relevan.
Tanggapan sebaiknya dilengkapi matriks rekonsiliasi, kutipan buku besar, dokumen transaksi, dan bukti pendukung lainnya. Penjelasan harus menunjukkan hubungan antara angka yang dilaporkan, data yang digunakan DJP, dan penyebab perbedaannya.
Tujuannya adalah memberikan dasar yang memadai bagi DJP untuk menilai temuan dan menentukan tindak lanjut. Jika tidak ditemukan ketidakpatuhan, wajib pajak dapat meminta agar hasil klarifikasi tersebut dicatat dalam berita acara dan kasus ditutup sesuai prosedur yang berlaku.
4. Melakukan Pembetulan SPT secara Terukur
Jika hasil pemeriksaan internal menunjukkan adanya kekurangan pembayaran pajak, wajib pajak perlu menghitung dampak pembetulan sebelum mengirimkan SPT melalui Coretax.
Langkah yang perlu dilakukan meliputi:
- Memeriksa riwayat pembayaran pajak dan saldo kompensasi untuk periode terkait.
- Mengidentifikasi transaksi yang mendasari koreksi serta mengumpulkan dokumen pendukungnya.
- Memastikan seluruh data yang dimasukkan ke dalam SPT pembetulan akurat dan dapat diverifikasi.
- Mensimulasikan dampak pembetulan terhadap saldo kompensasi, kewajiban pajak pada masa berikutnya, dan permohonan restitusi yang sedang diproses.
- Menghitung kekurangan pembayaran dan sanksi administrasi sesuai ketentuan yang berlaku.
- Memastikan kode billing dan pembayaran terkait sesuai dengan jenis pajak serta masa atau tahun pajak yang dibetulkan.
Wajib pajak tidak boleh memasukkan data transaksi fiktif untuk menyesuaikan angka dalam SP2DK. Jika rincian transaksi belum tersedia, klarifikasi perlu diselesaikan terlebih dahulu sejauh dimungkinkan oleh prosedur yang berlaku.
Memperkuat Kepatuhan di Era Coretax
Perusahaan perlu menyesuaikan sistem enterprise resource planning (ERP) agar pencatatan akuntansi mendukung pelaporan pajak. Setiap transaksi pendapatan dan biaya perlu memiliki klasifikasi pajak yang sesuai, termasuk perlakuan PPN dan kewajiban pemotongan atau pemungutan pajak.
Penandaan transaksi sejak pencatatan awal memudahkan rekonsiliasi antara buku besar, dokumen perpajakan, dan SPT. Perusahaan juga perlu melakukan pengujian berkala untuk memastikan data yang dihasilkan ERP sesuai dengan data yang dilaporkan melalui Coretax.
Perusahaan dengan banyak cabang perlu menerapkan standar pencatatan dan pelaporan pajak yang konsisten. Data PPh, PPN, pemotongan pajak karyawan, kepesertaan BPJS Ketenagakerjaan, dan dokumen kepabeanan perlu direkonsiliasi sesuai karakteristik masing-masing kewajiban.
Pengendalian terpusat membantu mendeteksi perbedaan data sejak awal dan mempercepat penyelesaian sebelum pelaporan dilakukan. Koordinasi antara bagian pajak, akuntansi, sumber daya manusia, pengadaan, dan kepabeanan juga diperlukan untuk menjaga konsistensi informasi.
Wajib pajak dapat melibatkan konsultan pajak yang memiliki izin praktik sesuai ketentuan untuk menangani SP2DK yang kompleks, terutama jika temuan melibatkan transaksi lintas periode, perbedaan interpretasi regulasi, atau risiko terhadap restitusi.
Konsultan dapat membantu menelaah dasar hukum, memeriksa rekonsiliasi, menyusun tanggapan, dan mengevaluasi konsekuensi pembetulan SPT. Pendampingan sejak awal juga dapat membantu mengurangi risiko kesalahan prosedur dan memastikan keputusan didasarkan pada data serta ketentuan yang relevan.
Kesimpulan
SP2DK merupakan instrumen pengawasan yang memberikan kesempatan kepada wajib pajak untuk menjelaskan ketidaksesuaian data dan memperbaiki kewajiban perpajakan sesuai ketentuan. Namun, temuan agregat tanpa rincian transaksi dapat menyulitkan proses klarifikasi dan pembetulan SPT, terutama ketika data yang dibutuhkan tidak tersedia dalam format yang dapat langsung digunakan.
Perbedaan mekanisme penyelesaian antara SP2DK dan pemeriksaan pajak juga perlu diperhatikan. Pemeriksaan dapat menghasilkan surat ketetapan pajak sebagai dasar penetapan kewajiban, sedangkan tindak lanjut SP2DK bergantung pada hasil klarifikasi dan mekanisme perpajakan yang relevan. Karena itu, wajib pajak perlu memahami konsekuensi administratif dan finansial sebelum memutuskan melakukan pembetulan SPT.
Penerapan mekanisme replace di Coretax menambah pentingnya pemeriksaan menyeluruh sebelum pembetulan dilakukan. Wajib pajak perlu menilai dampaknya terhadap saldo kompensasi, kewajiban pajak pada periode berikutnya, dan permohonan restitusi yang sedang diproses.
Untuk mengurangi risiko, perusahaan perlu melakukan rekonsiliasi data secara berkala, meminta rincian temuan yang belum jelas, menyusun tanggapan berbasis bukti, dan memastikan setiap pembetulan didukung data transaksi yang valid. Dalam jangka panjang, penyelarasan sistem akuntansi, pengendalian pelaporan lintas departemen, dan pendampingan profesional sesuai kebutuhan dapat memperkuat kepatuhan serta mengurangi kendala administratif dalam menghadapi pengawasan pajak berbasis data.
Referensi Hukum
- Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP) sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
- Undang-Undang Nomor 6 Tahun 2023 tentang Penetapan Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja Menjadi Undang-Undang.
- Peraturan Pemerintah Pengganti Undang-Undang Nomor 2 Tahun 2022 tentang Cipta Kerja.
- Peraturan Menteri Keuangan Nomor 111 Tahun 2025 tentang Pengawasan Kepatuhan Wajib Pajak.
- Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak.
- Surat Edaran Direktur Jenderal Pajak Nomor SE-8/PJ/2026 tentang Petunjuk Teknis Pengawasan Kepatuhan Wajib Pajak.
- Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
- Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026 tentang Perubahan atas Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
Baca Juga:
Temuan SP2DK Tanpa Rincian Transaksi, Apa Risikonya?
Memahami SP2DK: Tujuan, Proses, dan Cara Menanggapinya
Larangan Merekam dalam Proses SP2DK dan Kesetaraan Prosedural
Penulis: Arianta John Bangun | Editor: Thomas Rizal