
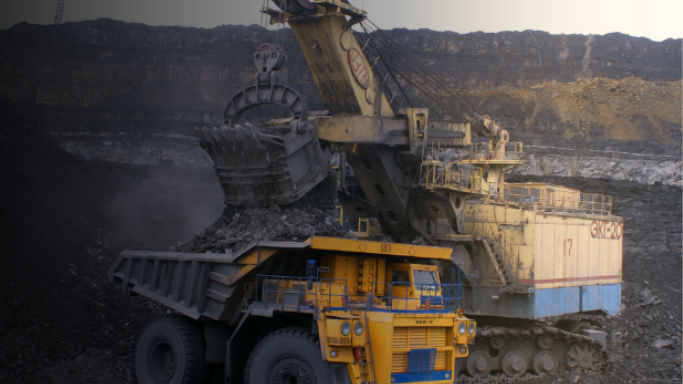
Kementerian Energi dan Sumber Daya Mineral (ESDM) melaporkan produksi batubara nasional sepanjang 2025 mencapai sekitar 790 juta ton, menurun dibandingkan realisasi 2024 yang mencapai 836 juta ton. Dari total produksi tersebut, sekitar 514 juta ton atau 65,1% dipasarkan ke luar negeri, sedangkan 254 juta ton atau sekitar 32% diserap oleh pasar domestik. Konsumsi dalam negeri terutama berasal dari sektor pembangkit listrik, industri semen, industri pupuk, serta berbagai industri strategis nasional lainnya.
Menteri ESDM, Bahlil Lahadalia, menyampaikan pemerintah berencana menurunkan target produksi batubara pada 2026 menjadi sekitar 600 juta ton. Kebijakan tersebut diambil sebagai respons atas kondisi oversupply batubara di pasar global sejak 2024 yang diperkirakan berlanjut hingga 2026, sekaligus untuk menjaga stabilitas harga dan cadangan batubara nasional.
Kondisi tersebut turut memengaruhi kinerja ekspor batubara. Badan Pusat Statistik (BPS) mencatat nilai ekspor batubara sepanjang 2025 turun 19,70% menjadi US$ 24,48 miliar, sedangkan volume ekspor tercatat sebesar 390,93 juta ton atau turun 3,66% dibandingkan tahun sebelumnya. Penurunan nilai yang lebih besar dibandingkan volume menunjukkan bahwa pelemahan harga komoditas menjadi faktor utama penurunan kinerja ekspor batubara nasional.
Di sisi lain, penjualan batubara untuk pasar domestik justru meningkat 6% menjadi 246,8 juta ton sepanjang 2025. Kenaikan tersebut sejalan dengan meningkatnya kebutuhan energi nasional di tengah melemahnya permintaan dari negara mitra dagang utama, seperti China dan India.
Fluktuasi harga dan volume perdagangan batubara sebagaimana disebutkan di atas pada akhirnya tidak hanya berdampak pada kinerja industri pertambangan, tetapi juga pada penerimaan negara dari sisi perpajakan. Oleh karena itu, penting untuk meninjau kembali perkembangan ketentuan pajak atas batubara di Indonesia.
Perkembangan Ketentuan PPN atas Batubara
Sejak berlakunya Undang-Undang PPN Tahun 1983, batubara pada dasarnya dikategorikan sebagai Barang Kena Pajak (BKP) karena tidak termasuk dalam daftar barang yang dikecualikan dari pengenaan PPN. Ketentuan tersebut sejalan dengan prinsip negative list yang dianut dalam Undang-Undang PPN, yaitu seluruh barang dan jasa pada dasarnya dikenai PPN, kecuali secara tegas dinyatakan sebagai pengecualian.
Perubahan terjadi melalui Undang-Undang Nomor 42 Tahun 2009 sebagai perubahan ketiga atas Undang-Undang PPN. Pasal 4A ayat (2) huruf a mengatur barang hasil pertambangan yang diambil langsung dari sumbernya, termasuk batubara sebelum diproses menjadi briket, tidak dikenai PPN. Akibatnya, selama ketentuan tersebut berlaku, batubara tidak lagi berstatus sebagai BKP sehingga pajak masukan atas perolehannya tidak dapat dikreditkan.
Status tersebut kembali berubah melalui Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja. Sejak 2 November 2020, batubara tidak lagi termasuk dalam kelompok barang hasil pertambangan yang dikecualikan dari PPN sehingga kembali berstatus sebagai BKP dan penyerahannya terutang PPN.
Ketentuan ini kemudian diperluas melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP). Melalui Pasal 4A ayat (2) UU HPP, pemerintah menghapus seluruh kategori barang hasil pertambangan atau pengeboran yang diambil langsung dari sumbernya sebagai barang yang dikecualikan dari PPN. Dengan demikian, tidak hanya batubara, melainkan seluruh barang tambang seperti nikel, timah, dan bauksit turut menjadi BKP yang terutang PPN.
Restitusi PPN Sektor Pertambangan Membengkak

Kembalinya status batubara sebagai BKP membawa konsekuensi fiskal yang signifikan. Berdasarkan Pasal 9 ayat (2) huruf a Undang-Undang PPN, Pengusaha Kena Pajak (PKP) berhak mengkreditkan Pajak Masukan atas perolehan barang dan jasa yang digunakan dalam kegiatan usahanya.
Namun, sebagian besar batubara dipasarkan untuk ekspor yang dikenai PPN dengan tarif 0%. Kondisi tersebut menyebabkan pajak masukan yang dibayar eksportir lebih besar daripada pajak keluaran yang dipungut sehingga memicu peningkatan restitusi PPN pada sektor pertambangan.
Direktur Jenderal Pajak Bimo Wijayanto menyatakan lonjakan restitusi sektor pertambangan pada kuartal II 2025 turut menekan penerimaan pajak neto di tengah tingginya volatilitas harga batubara. Pada Januari 2025, penerimaan pajak neto bahkan sempat terkontraksi hingga 41,9%, yang salah satunya dipengaruhi oleh meningkatnya restitusi pajak dari sektor komoditas tambang, termasuk batubara.
Kondisi inilah yang kemudian mendorong munculnya wacana untuk meninjau ulang kebijakan penetapan barang tambang sebagai BKP, mengingat sebelum 2021 restitusi hampir tidak dikenal dalam industri pertambangan dan batubara karena status barang tambang yang bukan BKP.
Skema PKP2B
Selain PPN, aspek Pajak Penghasilan (PPh) pada industri batubara juga memiliki karakteristik yang berbeda dibandingkan sektor usaha lainnya. Kekhususan tersebut terutama berlaku bagi perusahaan yang beroperasi berdasarkan Perjanjian Karya Pengusahaan Pertambangan Batubara (PKP2B).
PKP2B merupakan perjanjian antara pemerintah dengan badan hukum Indonesia untuk melakukan kegiatan usaha pertambangan batubara. Secara historis, skema ini merupakan kelanjutan dari Kontrak Karya (KK) yang lebih dahulu diterapkan pada sektor pertambangan mineral. Sebagaimana KK, PKP2B mengatur secara khusus hak dan kewajiban perpajakan pemegang kontrak, termasuk kewajiban PPh Badan, selama masa berlaku perjanjian yang umumnya berlangsung selama 30 tahun.
Salah satu ciri utama yang membedakan rezim perpajakan PKP2B/KK dengan rezim perpajakan umum (prevailing law) adalah diterapkannya prinsip nailed down. Prinsip ini berarti tarif dan jenis pajak yang berlaku bagi pemegang PKP2B/KK bersifat tetap (locked-in) sesuai dengan ketentuan yang disepakati pada saat kontrak ditandatangani, dan tidak berubah mengikuti perubahan undang–undang perpajakan yang berlaku umum sepanjang masa kontrak berjalan.
Landasan hukum prinsip tersebut dapat ditemukan dalam Pasal 33A ayat (4) Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 10 Tahun 1994. Ketentuan tersebut menegaskan bahwa perlakuan perpajakan berdasarkan prinsip nailed down hanya berlaku bagi pihak yang terikat dalam PKP2B atau Kontrak Karya, dan tidak berlaku terhadap penghasilan yang dibayarkan kepada pihak ketiga.
Sebagai contoh, banyak PKP2B generasi awal menetapkan tarif PPh Badan sebesar 45%, lebih tinggi dibandingkan tarif PPh Badan yang berlaku umum saat ini sebesar 22%. Meskipun demikian, prinsip nailed down hanya berlaku terhadap hubungan perpajakan antara pemerintah dan pemegang PKP2B. Atas transaksi yang dilakukan dengan pihak ketiga, tetap berlaku ketentuan prevailing law.
Misalnya, pemotongan PPh Pasal 23 atas jasa yang diterima dari kontraktor atau vendor tetap mengacu pada ketentuan perpajakan yang berlaku umum, bukan tarif yang diatur dalam PKP2B. Hal ini ditegaskan melalui Peraturan Menteri Keuangan Nomor 39/PMK.011/2013 tentang Kewajiban Pemotongan dan/atau Pemungutan Pajak Penghasilan yang Terutang kepada Pihak Lain oleh Perusahaan yang Terikat dengan Kontrak Bagi Hasil, Kontrak Karya, atau Perjanjian Kerjasama Pengusahaan Pertambangan.
Perubahan Rezim Pajak setelah Berlakunya UU Minerba

Perubahan signifikan terjadi setelah berlakunya Undang-Undang Nomor 3 Tahun 2020 tentang Perubahan atas Undang-Undang Nomor 4 Tahun 2009 tentang Pertambangan Mineral dan Batubara (UU Minerba). Berdasarkan ketentuan tersebut, pemegang PKP2B yang masa kontraknya telah berakhir wajib beralih menjadi Izin Usaha Pertambangan Khusus sebagai Kelanjutan Operasi Kontrak/Perjanjian (IUPK Kelanjutan Operasi).
Perubahan status tersebut membawa konsekuensi terhadap rezim perpajakan yang berlaku. Untuk mengatur ketentuan tersebut, pemerintah menerbitkan Peraturan Pemerintah Nomor 15 Tahun 2022 tentang Perlakuan Perpajakan dan/atau Penerimaan Negara Bukan Pajak di Bidang Usaha Pertambangan Mineral dan Batubara. Peraturan ini mengatur perlakuan perpajakan bagi pemegang IUP, IUPK, IUPK Kelanjutan Operasi, dan PKP2B.
Menariknya, PP 15 Tahun 2022 menggabungkan dua mekanisme sekaligus bagi pemegang IUPK Kelanjutan Operasi, yaitu mekanisme nailed down dan prevailing law. Kewajiban yang tetap bersifat nailed down, antara lain iuran tetap dan PNBP produksi batubara, PPh Badan, Pajak Bumi dan Bangunan, PNBP di bidang kehutanan dan lingkungan hidup, serta PNBP bagian pemerintah pusat sebesar 4% dan bagian daerah sebesar 6%.
Sementara itu, kewajiban yang mengikuti ketentuan prevailing law, antara lain PNBP lainnya, pemotongan dan/atau pemungutan Pajak Penghasilan atas transaksi dengan pihak ketiga, Pajak Pertambahan Nilai dan/atau Pajak Penjualan atas Barang Mewah, pajak karbon, bea meterai, bea masuk, bea keluar, cukai, serta pajak dan retribusi daerah.
Evaluasi Kebijakan PPN
Ketentuan PPN atas batubara di Indonesia telah mengalami perkembangan yang cukup panjang, mulai dari berstatus sebagai Barang Kena Pajak (BKP), kemudian dikecualikan dari BKP, hingga kembali menjadi BKP melalui Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja dan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Penetapan batubara sebagai BKP memberikan perlakuan PPN yang lebih setara antar komoditas pertambangan. Namun, kebijakan tersebut juga menimbulkan konsekuensi berupa meningkatnya restitusi PPN, terutama ketika harga dan volume ekspor batubara mengalami tekanan sebagaimana terjadi sepanjang tahun 2025.
Di tengah tren pelemahan harga batubara global dan rencana penurunan target produksi nasional pada tahun 2026, pemerintah perlu mempertimbangkan desain kebijakan PPN yang lebih mampu mengantisipasi volatilitas harga komoditas. Langkah tersebut penting untuk menjaga optimalisasi penerimaan negara dari sektor batubara tanpa menimbulkan beban restitusi yang berlebihan.
Dasar Hukum Terkait:
- Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah sebagaimana telah diubah dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 11 Tahun 2020 tentang Cipta Kerja.
- Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan sebagaimana telah diubah terakhir dengan Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Undang-Undang Nomor 4 Tahun 2009 tentang Pertambangan Mineral dan Batubara sebagaimana telah diubah dengan Undang-Undang Nomor 3 Tahun 2020.
- Peraturan Pemerintah Nomor 15 Tahun 2022 tentang Perlakuan Perpajakan dan/atau Penerimaan Negara Bukan Pajak di Bidang Usaha Pertambangan Mineral dan Batubara.
- Peraturan Menteri Keuangan Nomor 39/PMK.011/2013 tentang Kewajiban Pemotongan dan/atau Pemungutan Pajak Penghasilan yang Terutang kepada Pihak Lain oleh Perusahaan yang Terikat dengan Kontrak Bagi Hasil, Kontrak Karya, atau Perjanjian Kerjasama Pengusahaan Pertambangan.
Baca Juga:
KEK Sektor Keuangan, Bangun Daya Saing Lewat Kebijakan Perpajakan
Panduan Lengkap Chart of Accounts (COA) untuk Pelaporan Coretax 2025 sesuai PER-11/PJ/2025
PPh Pasal 26: Pajak atas Wajib Pajak Luar Negeri dan Penghasilan dari Indonesia