
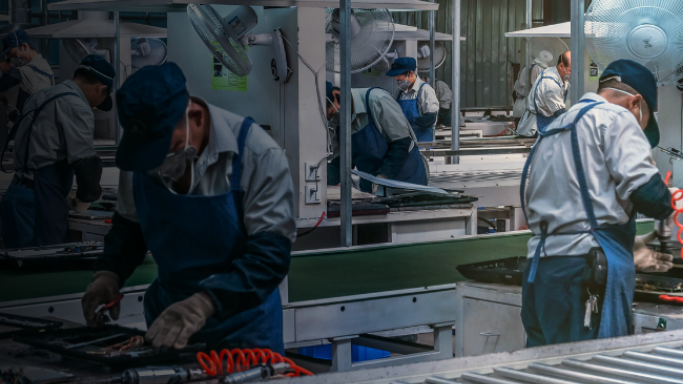
Tekanan terhadap industri manufaktur Indonesia perlu menjadi perhatian serius dalam perumusan kebijakan perpajakan. Pelemahan permintaan, kenaikan biaya bahan baku, tekanan nilai tukar, serta keterbatasan arus kas menjadi tantangan yang dihadapi pelaku usaha di tengah upaya menjaga keberlanjutan produksi dan penyerapan tenaga kerja.
Dalam kondisi seperti ini, kebijakan perpajakan tidak dapat hanya dilihat dari perspektif optimalisasi penerimaan jangka pendek. Perpajakan merupakan bagian dari ekosistem ekonomi yang turut memengaruhi kemampuan perusahaan untuk bertahan, berinvestasi, berproduksi, dan mempertahankan tenaga kerja.
Sektor Manufaktur Tertekan
Tekanan terhadap sektor manufaktur tercermin dari Purchasing Managers’ Index (PMI) Manufaktur Indonesia berdasarkan data S&P Global yang turun ke level 46,9 pada Juni 2026. Angka di bawah 50 menunjukkan aktivitas manufaktur mengalami kontraksi, termasuk dari sisi produksi dan pesanan baru.

Sementara itu, Prompt Manufacturing Index Bank Indonesia (PMI-BI) pada kuartal II-2026 masih berada di level 51,43, meski melambat dibandingkan kuartal sebelumnya. Perbedaan kedua indikator tersebut menunjukkan kondisi industri manufaktur tidak sepenuhnya seragam.
Sebagian korporasi besar yang berorientasi pada pasar domestik masih memiliki bantalan likuiditas. Namun, perusahaan menengah dan industri yang bergantung pada rantai pasok global menghadapi tekanan yang lebih besar. Karena itu, kondisi industri tidak cukup dinilai hanya berdasarkan satu indikator pertumbuhan.
Tekanan juga terlihat dari sisi penyerapan tenaga kerja. Berdasarkan laporan PMI-BI, indeks jumlah tenaga kerja pada kuartal II-2026 tercatat sebesar 48,65, sedikit menurun dibandingkan kuartal sebelumnya yang berada di level 48,76. Angka di bawah 50 menunjukkan penyerapan tenaga kerja di sektor manufaktur masih mengalami kontraksi.

Bank Indonesia memang memperkirakan kondisi tersebut mulai membaik pada kuartal III-2026. Indeks jumlah tenaga kerja diproyeksikan meningkat menjadi 49,70. Namun, angka tersebut masih berada di bawah level ekspansi.
Situasi ini menunjukkan kebijakan ekonomi, termasuk perpajakan, perlu dirancang dengan mempertimbangkan kondisi nyata perusahaan. Pelemahan permintaan dapat menekan penjualan dan mengganggu arus kas. Produksi yang menurun berpotensi menyebabkan persediaan menumpuk, sementara kenaikan harga bahan baku dan pelemahan nilai tukar dapat mempersempit margin keuntungan.
Menyeimbangkan Penerimaan Negara dan Ketahanan Usaha

Dalam situasi demikian, setiap rupiah yang keluar dari kas perusahaan memiliki arti penting. Termasuk pembayaran pajak di muka seperti PPh Pasal 22 Impor. Meskipun secara administratif dapat dikreditkan sebagai kredit pajak, pembayaran tersebut tetap memberikan dampak langsung terhadap likuiditas perusahaan.
Di sinilah pentingnya melihat perpajakan secara lebih menyeluruh. Negara tentu membutuhkan penerimaan untuk membiayai pembangunan dan pelayanan publik. Namun, penerimaan yang berkelanjutan hanya dapat dibangun dari sektor usaha yang sehat dan mampu terus beroperasi.
Kebijakan yang terlalu menekan perusahaan dengan kondisi arus kas terbatas berisiko memberikan dampak lanjutan terhadap produksi, investasi, dan penyerapan tenaga kerja. Dalam jangka panjang, tekanan terhadap sektor usaha juga dapat berpengaruh terhadap basis penerimaan pajak itu sendiri.
Karena itu, perencanaan pajak perlu dilakukan secara berkala dengan mempertimbangkan perubahan penjualan, biaya bahan baku, nilai tukar, serta posisi laba-rugi perusahaan. Fasilitas perpajakan yang tersedia, seperti Surat Keterangan Bebas (SKB) PPh Pasal 22 Impor bagi wajib pajak yang memenuhi persyaratan, perlu dimanfaatkan secara tepat.
Strategi tax saving juga perlu ditempatkan dalam kerangka kepatuhan. Penghematan pajak bukanlah upaya untuk menghindari kewajiban, melainkan optimalisasi atas ketentuan perpajakan yang tersedia secara legal agar perusahaan tidak membayar pajak lebih besar dari yang seharusnya.
Tax saving harus dilakukan berdasarkan transaksi yang nyata, memiliki tujuan bisnis yang jelas, dan didukung dokumentasi yang memadai. Dengan demikian, upaya efisiensi pajak tetap dilakukan sesuai dengan koridor kepatuhan dan ketentuan yang berlaku.
Kepastian Administrasi dan Restitusi
Aspek lain yang tidak kalah penting adalah restitusi pajak. Bagi perusahaan manufaktur, khususnya eksportir atau perusahaan yang memiliki akumulasi kredit pajak, restitusi dapat menjadi sumber likuiditas yang penting untuk menjaga keberlangsungan produksi.
Dalam hal ini, risiko kepatuhan dan kebutuhan likuiditas perusahaan perlu dibedakan secara proporsional. Proses verifikasi tetap diperlukan untuk memastikan kepatuhan, tetapi kepastian mengenai proses dan waktu penyelesaian juga menjadi bagian penting dari iklim usaha.
Pemerintah sebenarnya sudah memberikan berbagai insentif perpajakan untuk sektor padat karya. Guna menjaga daya beli pekerja, pemerintah memberikan PPh 21 Ditanggung Pemerintah (DTP) agar pendapatan karyawan tidak berkurang. Sementara untuk membantu pengusaha mengamankan arus kas dan meredam dampak fluktuasi kurs, tersedia fasilitas Surat Keterangan Bebas (SKB) PPh 22 Impor, Kemudahan Impor Tujuan Ekspor (KITE), hingga insentif Devisa Hasil Ekspor (DHE).
Sayangnya, pelaksanaan berbagai fasilitas kerap terhambat oleh sistem birokrasi yang belum terintegrasi. Pada pemanfaatan SKB dan KITE misalnya, dokumen yang sudah disetujui instansi terkait kerap tidak otomatis terbaca oleh sistem Bea Cukai. Akibatnya bahan baku impor tertahan di pelabuhan dan memicu denda logistik (demurrage).

Sementara itu, pelaksanaan PPh 21 DTP dan DHE kerap terbentur teknis sinkronisasi data antara sistem pajak, perbankan, dan Bank Indonesia. Hal ini memaksa tim keuangan perusahaan melakukan pelaporan data yang sama secara berulang dan sering kali menghambat pencairan insentif.
Akibat ketidakselarasan sistem lintas instansi ini, nilai penghematan yang seharusnya dinikmati pengusaha malah habis untuk menutupi denda dan membengkaknya biaya tenaga kerja untuk urusan administrasi. Itulah mengapa insentif perpajakan bagi sektor padat karya perlu dirancang secara lebih terintegrasi. Dukungan perpajakan akan lebih efektif apabila berjalan beriringan dengan dukungan pembiayaan modal kerja, kemudahan administrasi, serta kepastian dalam proses restitusi.
Transformasi digital melalui Coretax juga diharapkan dapat memperkuat kepastian administrasi perpajakan. Digitalisasi seharusnya tidak berhenti pada perubahan sistem, tetapi diarahkan pada peningkatan transparansi, akurasi data, dan penerapan pendekatan berbasis risiko.
Bagi industri manufaktur, kepastian sering kali sama pentingnya dengan insentif. Perusahaan perlu mengetahui bagaimana fasilitas perpajakan diproses, kapan restitusi dapat diselesaikan, serta bagaimana risiko perpajakan dinilai.
Menjaga Basis Penerimaan
Dengan melihat kondisi tersebut, kebijakan perpajakan perlu mempertimbangkan dunia usaha secara utuh. Penerimaan negara memang penting, tetapi keberlanjutan penerimaan juga sangat bergantung pada kemampuan perusahaan untuk tetap beroperasi dan berkembang.
Bagi industri manufaktur, menjaga keberlangsungan usaha berarti menjaga produksi, investasi, dan lapangan kerja. Semua itu pada akhirnya turut menopang basis penerimaan pajak.
Karena itu, menjaga kesehatan industri bukan berarti mengesampingkan kepentingan penerimaan negara. Justru sebaliknya, industri yang mampu bertahan dan terus tumbuh akan menjadi sumber penerimaan pajak yang lebih kuat dan berkelanjutan.
Baca Juga:
KEK Sektor Keuangan, Bangun Daya Saing Lewat Kebijakan Perpajakan
Panduan Lengkap Chart of Accounts (COA) untuk Pelaporan Coretax 2025 sesuai PER-11/PJ/2025
PPh Pasal 26: Pajak atas Wajib Pajak Luar Negeri dan Penghasilan dari Indonesia