
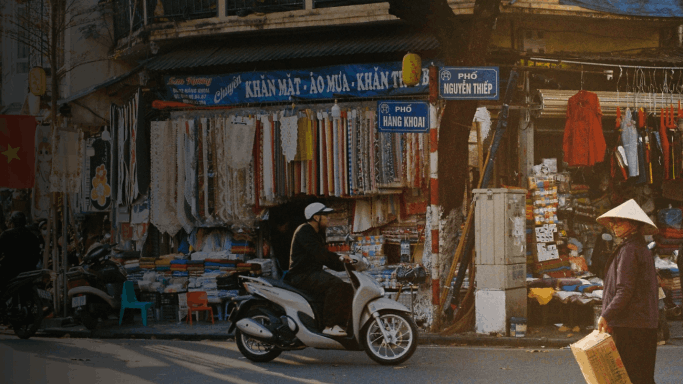
Pemerintah Vietnam tengah menyiapkan kebijakan keringanan pajak bagi pelaku usaha, perusahaan, dan organisasi tertentu. Dalam proposal yang diajukan, kelompok wajib pajak yang memenuhi persyaratan akan memperoleh pengurangan pajak penghasilan (PPh) hingga 30%.
Insentif tersebut dirancang untuk diterapkan selama dua tahun, yakni pada tahun pajak 2026 dan 2027. Usulan perubahan kebijakan perpajakan itu disampaikan Kementerian Keuangan Vietnam kepada Majelis Nasional pada 21 Agustus 2026. Pengajuan tersebut dilakukan dalam sidang luar biasa pertama pada masa legislatif ke-16.
Mengacu pada laporan The Star dan Vietnam News, Senin (24/8/2026), salah satu ketentuan yang diusulkan adalah pemberian diskon PPh sebesar 30% bagi individu yang menjalankan usaha dengan pendapatan tahunan tidak lebih dari 10 miliar dong Vietnam atau sekitar Rp 6,77 miliar.
Skema yang sama juga akan diberikan kepada perusahaan maupun organisasi yang mencatatkan pendapatan tahunan maksimal 10 miliar dong Vietnam selama periode 2026-2027.
Batas Penghasilan Bebas Pajak Akan Diperbesar
Tidak hanya menawarkan pengurangan pajak, pemerintah Vietnam juga berencana mengubah batas pendapatan yang tidak dikenai pajak bagi pelaku usaha rumah tangga dan individu. Dalam proposal Kementerian Keuangan, batas penghasilan bebas pajak diusulkan naik dua kali lipat, dari 500 juta dong Vietnam (sekitar Rp 338,5 juta) menjadi 1 miliar dong Vietnam (sekitar Rp 677 juta).
Pemerintah juga mengusulkan perubahan batas pendapatan bagi wajib pajak individu dan usaha rumah tangga yang diperbolehkan menghitung kewajiban pajak menggunakan skema persentase dari pendapatan. Batas tersebut akan dinaikkan dari 3 miliar dong Vietnam (sekitar Rp 2,03 miliar) menjadi 10 miliar dong Vietnam (sekitar Rp 6,77 miliar).
Rangkaian perubahan ini diarahkan terutama untuk mengurangi tekanan perpajakan yang dirasakan usaha rumah tangga, pengusaha perorangan, serta sektor usaha kecil dan menengah (UKM).
Meringankan Usaha Kecil
Menteri Keuangan Vietnam Ngo Van Tuan menjelaskan kebijakan tersebut disiapkan sebagai respons terhadap tekanan yang dihadapi pelaku usaha kecil dalam menjalankan aktivitas produksi dan bisnis.
Menurut pemerintah, pengurangan beban pajak dapat memberikan keleluasaan bagi usaha kecil untuk menjaga kegiatan operasionalnya tetap berjalan.
"Pemotongan pajak ini bertujuan meringankan kesulitan dan menstabilkan kegiatan produksi serta bisnis bagi usaha kecil," ujar Ngo Van Tuan.
Kebijakan tersebut tidak hanya diarahkan untuk membantu dunia usaha. Pemerintah Vietnam juga melihat insentif pajak sebagai salah satu instrumen untuk menjaga stabilitas ekonomi makro dan membantu mengendalikan tekanan inflasi.
Berkurangnya kewajiban pajak juga dapat membuat pelaku usaha memiliki dana yang lebih besar untuk digunakan dalam kegiatan bisnis. Dana tersebut dapat dialokasikan kembali untuk kebutuhan modal kerja, pengadaan stok, pembelian peralatan atau mesin, mempertahankan karyawan, hingga ekspansi usaha.
Penerimaan Pajak Berpotensi Turun
Di sisi lain, kebijakan tersebut akan membawa konsekuensi terhadap penerimaan negara. Berkurangnya pajak yang dibayarkan oleh wajib pajak tentu akan mengurangi pemasukan pemerintah dari sektor perpajakan.
Kementerian Keuangan Vietnam memperkirakan kebijakan ini akan menyebabkan penerimaan negara berkurang sekitar 3,19 triliun dong Vietnam atau sekitar Rp 2,16 triliun pada 2026.
Dampaknya diproyeksikan masih terasa pada 2027. Pada tahun tersebut, potensi penurunan penerimaan pajak diperkirakan mencapai sekitar 3,51 triliun dong atau sekitar Rp 2,38 triliun.
Meski harus menerima konsekuensi berupa penurunan penerimaan, pemerintah menilai insentif tersebut tetap diperlukan untuk menjaga keberlangsungan usaha kecil serta mempertahankan aktivitas produksi dan perekonomian. Apabila memperoleh persetujuan Majelis Nasional, kebijakan ini akan menjadi bagian dari strategi fiskal Vietnam untuk memberikan stimulus kepada pelaku usaha sekaligus menjaga kestabilan perekonomian nasional.
Baca Juga:
Ketentuan Teknis Pemotongan PPh Pasal 21
Restitusi Adalah Hak Wajib Pajak, Bukan Hadiah
PPh Pasal 26: Pajak atas Wajib Pajak Luar Negeri dan Penghasilan dari Indonesia
