
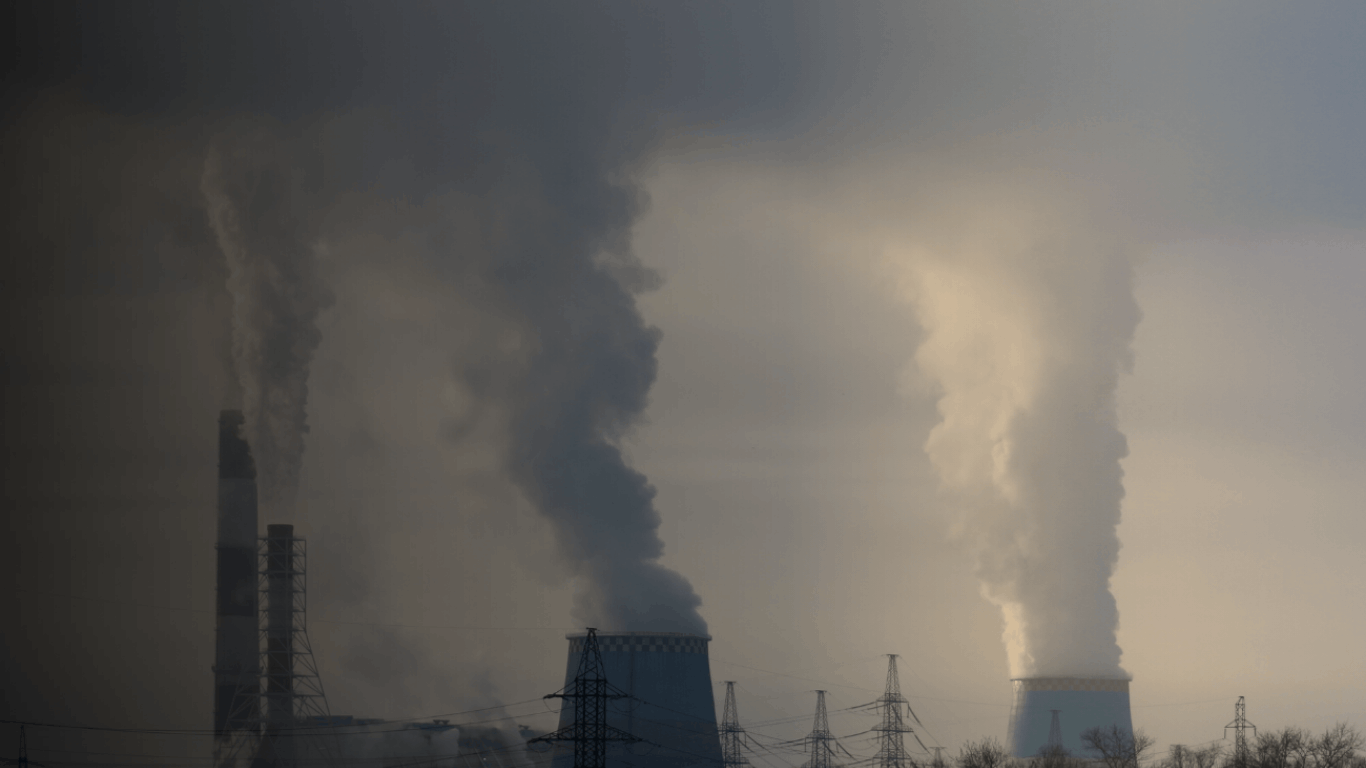
Lebih dari 4 tahun sejak disahkannya Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), implementasi pajak karbon di Indonesia masih belum berjalan sebagaimana diamanatkan undang-undang. Padahal, instrumen fiskal ini dirancang sebagai salah satu pilar penting dalam mencapai target penurunan emisi gas rumah kaca sekaligus mendorong transisi menuju ekonomi rendah karbon.
Kondisi tersebut menimbulkan pertanyaan mengenai konsistensi kebijakan pemerintah. Di tengah meningkatnya tekanan global terhadap perubahan iklim dan komitmen Indonesia untuk mencapai target net zero emission (NZE) 2060, implementasi pajak karbon justru terus mengalami penundaan.
Jalan Panjang
Saat UU HPP disahkan pada Oktober 2021, pemerintah menetapkan 1 April 2022 sebagai mulai berlakunya pajak karbon untuk pembangkit listrik tenaga uap (PLTU) berbahan bakar batu bara dengan tarif sebesar Rp 30 per kilogram CO₂ ekuivalen. Namun, kebijakan tersebut tidak pernah terealisasi.
Penerapannya kemudian diundur ke Juli 2022. Setelah itu, pemerintah kembali menunda implementasinya dan menyatakan pajak karbon akan diberlakukan pada 2025. Hingga pertengahan 2026, kebijakan tersebut masih belum diterapkan secara efektif.
Penundaan yang berulang ini menunjukkan tantangan implementasi bukan lagi sekadar persoalan teknis, melainkan juga berkaitan dengan arah kebijakan dan komitmen pemerintah dalam menjalankan reformasi perpajakan berbasis lingkungan.
Mengapa Terus Ditunda?
Dalam berbagai kesempatan, pemerintah menyampaikan sejumlah alasan yang relatif konsisten. Beberapa di antaranya adalah belum optimalnya kesiapan mekanisme pasar karbon, kelembagaan, tata kelola, serta sistem measurement, reporting, and verification (MRV) emisi gas rumah kaca. Pemerintah juga mempertimbangkan potensi dampak terhadap inflasi, biaya energi, dan daya saing industri.
Dalam rapat dengar pendapat dengan Komisi XI DPR pada November 2025, Badan Kebijakan Fiskal Kementerian Keuangan (Kemenkeu) menyampaikan empat faktor utama yang menyebabkan penundaan implementasi pajak karbon.
Pertama, perlunya sinkronisasi kebijakan lintas sektor sebagaimana diatur dalam Peraturan Presiden Nomor 110 Tahun 2025. Kedua, pemerintah ingin mengoptimalkan pemanfaatan mekanisme perdagangan karbon global agar beban pengurangan emisi tidak sepenuhnya ditanggung perekonomian domestik. Ketiga, masih terdapat kekhawatiran terhadap kenaikan biaya produksi energi, termasuk biaya pokok penyediaan listrik dan harga bahan bakar minyak. Keempat, peraturan pelaksanaan mengenai Peta Jalan Pajak Karbon masih dalam tahap penyusunan.
Berbagai alasan tersebut dapat dipahami. Namun, muncul pertanyaan mendasar mengapa aspek-aspek tersebut belum dipersiapkan secara memadai sejak UU HPP disahkan pada 2021. Mengingat implementasi pajak karbon melibatkan Kemenkeu, Kementerian ESDM, Kementerian Lingkungan Hidup, Bappenas, serta berbagai lembaga lainnya, lemahnya koordinasi lintas sektor tampak menjadi persoalan struktural yang belum terselesaikan.
Tarif Masih Terlalu Rendah

Tantangan implementasi tidak hanya terletak pada penundaan, tetapi juga pada besaran tarif yang ditetapkan. UU HPP menetapkan tarif minimal sebesar Rp 30 per kilogram CO₂ ekuivalen atau sekitar kurang dari US$ 2 per ton CO₂. Dibandingkan dengan berbagai negara lain, tarif tersebut tergolong sangat rendah. Singapura, misalnya, telah menerapkan tarif SG$ 25 per ton CO₂ pada 2024 dan menjadwalkan kenaikannya menjadi SG$ 45 pada 2026. Sejumlah negara di Eropa bahkan telah mengenakan tarif di atas US$ 50 per ton CO₂.
Tarif yang terlalu rendah berpotensi gagal menciptakan sinyal ekonomi yang cukup kuat. Pelaku usaha cenderung memilih membayar pajak dibandingkan melakukan investasi pada teknologi rendah karbon yang membutuhkan biaya jauh lebih besar.
Padahal, secara teori, Pigouvian Tax bertujuan menginternalisasi biaya eksternal akibat pencemaran lingkungan sehingga pelaku ekonomi terdorong mengurangi emisi melalui perubahan perilaku maupun investasi teknologi yang lebih bersih. Apabila tarif pajak terlalu rendah, tujuan tersebut menjadi sulit tercapai.
Selain persoalan teknis, implementasi pajak karbon juga tidak dapat dilepaskan dari dinamika politik ekonomi. Indonesia merupakan salah satu produsen dan eksportir batu bara terbesar di dunia. Industri energi berbasis fosil memiliki kontribusi yang signifikan terhadap penerimaan negara, investasi, dan lapangan kerja. Kondisi tersebut menyebabkan setiap kebijakan yang berpotensi meningkatkan biaya produksi sektor energi menghadapi resistensi yang cukup besar.
Pemerintah juga menghadapi dilema karena sebagian besar pasokan listrik nasional masih bergantung pada PLTU batu bara. Pengenaan pajak karbon berpotensi meningkatkan biaya produksi listrik yang pada akhirnya dapat berdampak terhadap tarif listrik maupun kebutuhan subsidi pemerintah.
Segera Laksanakan
Terlepas dari berbagai tantangan tersebut, Indonesia sebenarnya telah memiliki fondasi awal untuk menerapkan pajak karbon. Bursa Karbon Indonesia (IDX Carbon) telah diluncurkan pada September 2023. Hingga akhir 2024, bursa tersebut mencatat transaksi karbon dengan nilai sekitar Rp 50 triliun dan volume perdagangan mencapai sekitar 908.000 ton CO₂ ekuivalen.
Di sisi lain, sistem MRV pada subsektor PLTU batu bara juga telah mulai diterapkan dengan melibatkan 146 pembangkit listrik sebagai peserta perdagangan karbon. Selain itu, pemerintah telah menerbitkan Peraturan Presiden Nomor 98 Tahun 2021 tentang Nilai Ekonomi Karbon (NEK) serta Peraturan Menteri ESDM Nomor 16 Tahun 2022 mengenai tata cara penyelenggaraan Nilai Ekonomi Karbon.
Dengan demikian, sebagian besar infrastruktur regulasi dan kelembagaan sebenarnya telah tersedia. Tantangan berikutnya adalah memastikan adanya kepastian kebijakan dan komitmen implementasi. Agar pajak karbon tidak berhenti sebagai norma dalam UU HPP, terdapat beberapa langkah strategis yang perlu segera dilakukan.
Pertama, pemerintah perlu segera menyelesaikan dan menerbitkan Peraturan Pemerintah mengenai Peta Jalan Pajak Karbon beserta seluruh regulasi pelaksanaannya agar terdapat kepastian hukum bagi pelaku usaha.
Kedua, tarif pajak karbon perlu dievaluasi secara berkala melalui mekanisme kenaikan bertahap yang telah diumumkan sejak awal. Kepastian arah tarif akan membantu dunia usaha menyusun strategi investasi menuju teknologi rendah karbon.
Ketiga, pemerintah perlu membentuk mekanisme koordinasi lintas kementerian yang memiliki kewenangan jelas dan bertanggung jawab langsung kepada presiden sehingga pelaksanaan kebijakan tidak terhambat oleh fragmentasi kelembagaan.
Keempat, penerimaan pajak karbon sebaiknya dialokasikan secara transparan untuk mendukung program transisi energi, pengembangan energi terbarukan, serta perlindungan bagi masyarakat berpenghasilan rendah yang terdampak kenaikan biaya energi.
Kelima, pemerintah perlu melakukan restrukturisasi dengan berbagai ketentuan perpajakan lain yang berpotensi menimbulkan tumpang tindih, termasuk pengenaan PPh Pasal 22 atas sektor batu bara dan migas. Sinkronisasi tersebut penting agar implementasi pajak karbon berlangsung lebih sederhana, memberikan kepastian hukum, serta menghindari distorsi ekonomi.
Baca juga:
Hari Pajak Nasional 2026, Momentum Menguatkan Ketahanan Fiskal
Panduan Lengkap Chart of Accounts (COA) untuk Pelaporan Coretax 2025 sesuai PER-11/PJ/2025
PPh Pasal 26: Pajak atas Wajib Pajak Luar Negeri dan Penghasilan dari Indonesia